零食大王净利暴跌38%,市值蒸发1300亿,销售遇阻。
陪伴80后、90后成长过程中熟悉的国民零食品牌旺旺,正面临一场“严重的经营危机”。
7月26日,中国旺旺发布盈利预警:2026财年第一财季营收同比减少约6%,归属于母公司股东的净利润同比大幅下降约38%。虽然营收仅小幅下滑,但利润却出现断崖式下跌,背后的问题远不止是产品销量不佳。
几天之后,创始人蔡衍明的一封内部信被曝光,信中他将近期业绩下滑定义为“重大经营危机”,承认“过去近30年依靠几款拳头产品取得了不错的成绩,但一直未能实现创新与变革”,并强调“目前集团更需要的是能创造价值、做出贡献的员工。对于没有产出、没有成果的人,将面临淘汰。”
这家曾以1700亿港元市值引领行业的零食巨头,如今市值已跌至约400亿港元,相比巅峰时期蒸发了超过1300亿港元。用蔡衍明的话说,旺旺正在为过去30年的“因循怠惰”付出代价。
面对主业增长放缓,旺旺近期将目光转向年轻人的酒类市场,7月接连推出两款青梅泡酒和一款辣椒风味配制酒。昔日的休闲食品巨头,如今正面临前所未有的转型压力。
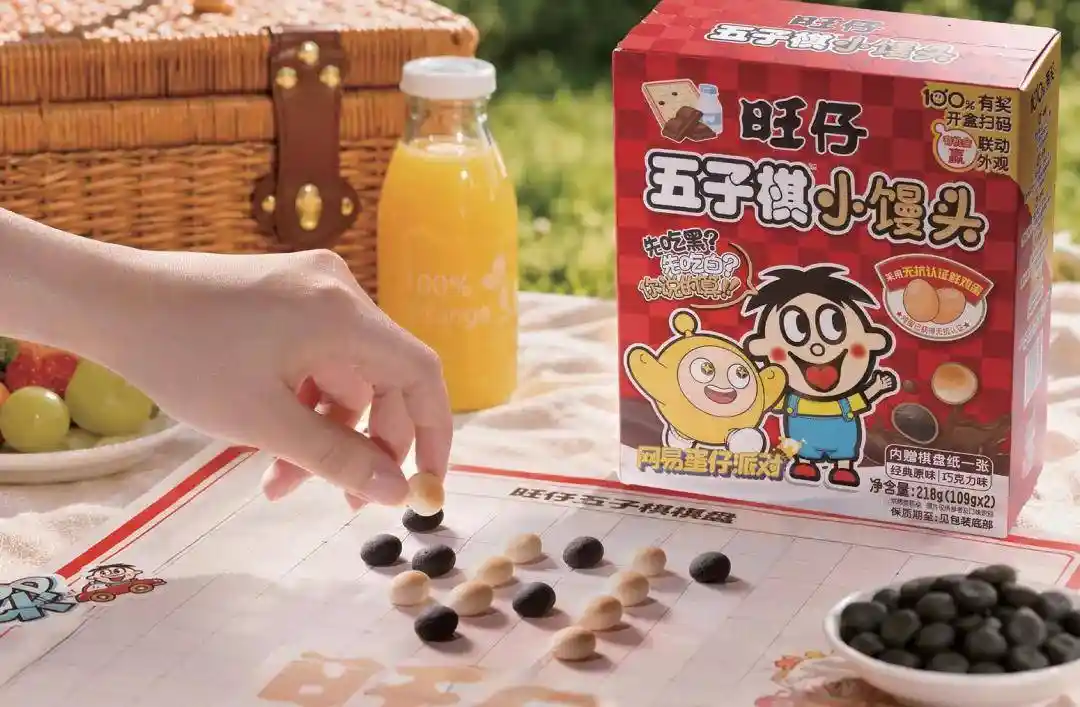
“你旺我旺大家旺!”“再看,再看我就把你喝掉!”
旺旺曾是几代消费者的共同记忆,从那个咧嘴大笑的旺仔形象,到电视机里传唱的广告歌,再到春节时家家户户备上的零食大礼包,旺旺早已成为“年味”的象征之一。 在如今快节奏的生活环境中,这些曾经熟悉的符号逐渐淡出人们的视线,但它们承载的情感与回忆却依然深刻。旺旺不仅是食品品牌,更是一种文化符号,代表着过去那段温馨而充满期待的时光。它所传递的不只是产品的价值,更是陪伴人们度过重要节日的温暖记忆。
这个国民品牌的开端始于一场几乎倾家荡产的失败。
1976年,19岁的蔡衍明从父亲手中接过宜兰食品厂,创立自主品牌“浪味鱿鱼丝”。结果产品味道不对,内销又全靠赊账,一年亏掉一亿多新台币。外界评价“蔡家出了个败家子”。
蔡衍明并未选择认输。他注意到日本米果市场的发展潜力,多次拜访三大米果厂商之一的岩塚制果,最终赢得对方的合作意愿。1983年,新品牌“旺旺”正式成立,品牌名称源自他所养犬只的叫声,这个看似随意的命名,却恰好契合了中国人对“兴旺”寓意的喜好。
旺旺仙贝在台湾迅速走红,到80年代末已占据当地米果市场95%的份额。但更大的布局仍在大陆。 从市场表现来看,旺旺仙贝在台湾的成功并非偶然,其产品定位和营销策略精准抓住了消费者需求。而95%的市场份额也反映出其在当地的绝对主导地位。不过,对于企业而言,真正考验往往在于如何将成功经验复制到更广阔的市场。大陆作为人口众多、消费潜力巨大的市场,自然成为旺旺战略布局的关键一环。这种由区域市场向全国市场拓展的思路,体现了企业对市场趋势的敏锐判断与长远规划。
1992年,旺旺成为台湾地区首家在大陆注册商标的企业,并将生产基地设立在湖南长沙。1994年工厂正式投产,当年就实现了超过2亿元的大陆市场销售收入,展现出强劲的发展势头。 从这一事件可以看出,旺旺在早期便抓住了大陆市场开放的机遇,通过提前布局品牌和生产体系,迅速打开了市场。这不仅体现了企业对市场趋势的敏锐判断,也反映出当时两岸经济合作的积极态势。同时,2亿元的销售成绩也说明了消费者对旺旺产品的认可,为其后续在大陆市场的拓展奠定了坚实基础。
此后,零食大王迎来了其黄金时代。2013年,旺旺集团总营收达到236亿元,其中仅旺仔牛奶这一超级单品就创下了108亿元的销售佳绩。2014年,旺旺市值一度攀升至1700亿港元的高峰,蔡衍明也因此登上中国台湾首富的宝座。 从这些数据可以看出,旺旺在那个时期确实达到了商业上的巅峰。旺仔牛奶的成功不仅体现了品牌在消费者心中的地位,也反映出其在产品创新与市场推广上的强大能力。而市值的飙升则表明资本市场对旺旺的认可。不过,这样的辉煌也提醒我们,企业的发展需要持续的创新和适应市场变化的能力,才能维持长久的竞争力。
在旺旺享受“好日子”的同时,中国休闲零食行业正经历深刻变化。从2010年到2015年,行业规模由4100亿元增长至7400亿元。自2014年起,随着电商的兴起,三只松鼠、百草味等互联网品牌绕过传统经销商,直接触达消费者,从而实现快速崛起。
旺旺并非毫无动作——2015年进行渠道调整、2016年进军电商平台、2017年电商销售额增长达100%。在产品方面,它曾一年内推出50款新品,并尝试跨界进入护肤领域,但多数反响平平,真正支撑市场的仍是旺仔牛奶、雪饼和仙贝这“三件套”。
更大的冲击出现在2020年后,零食量贩渠道迅速崛起。赵一鸣、零食很忙等零食连锁品牌以“清仓价”迅速占领市场,随后经历资本整合,量贩模式如今已成为零食消费的重要渠道。而旺旺长期依赖的批发渠道则逐渐衰退。
超级单品与经销渠道打天下的模式被彻底颠覆。
时至今日,旺旺仍然手握百亿大单品旺仔牛奶,它的问题不全是“卖不动”,而是盈利越来越难。
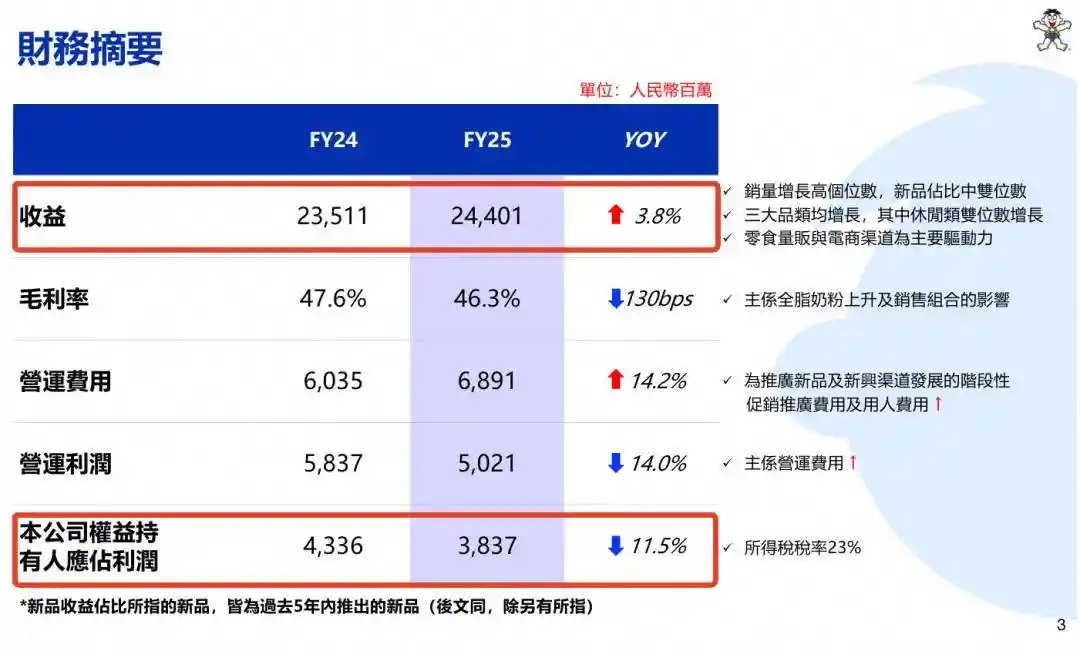
2025财年,旺旺的营收达到244亿元,创下历史新高,但利润却同比下降了11.5%。进入2026财年第一季度,利润跌幅进一步扩大至38%。 从数据来看,旺旺虽然在营收上实现了突破,但盈利能力明显承压。这可能与成本上升、市场竞争加剧或产品结构变化等因素有关。尽管销售额增长,但利润的大幅下滑反映出企业面临的经营挑战。如何在保持市场占有率的同时提升盈利水平,将成为旺旺未来需要重点应对的问题。
钱都去哪了?答案藏在三个地方:原材料、费用、渠道。
第一刀砍向利润的,是上涨的原材料成本。2025财年,旺旺整体毛利率从47.6%下滑到46.3%,只下降1.3个点,但放到244亿的营收盘子里是3个多亿的毛利蒸发。进口全脂奶粉和棕榈油成了罪魁祸首,前者单位耗用成本同比上升“中双位数”,后者上升“低双位数”。
全脂奶粉作为旺仔牛奶的主要原料,其成本上升直接导致乳品及饮料板块的毛利率下滑。虽然白砂糖等部分原材料价格有所下降,但难以抵消主要大宗商品价格上涨带来的影响,最终表现为销量增加,但利润反而减少。
第二刀源于营业费用的失控,主要体现在分销成本和行政费用的大幅上升。2025财年,这两项费用合计接近70亿元,同比增长14.2%。其中,分销成本为35.4亿元,同比上涨16.9%;行政费用为33.52亿元,同比增长11.4%。
2025财年,旺旺根据产品类别重新设立事业部,并相应增加了人员配置,平均员工人数同比增长1034人,总薪酬支出达到49.62亿元。在营销方面,公司也加大了投入力度,通过举办婚礼、赞助音乐节以及开展电竞联名等多元化活动,进一步提升品牌曝光度。相应地,广促费用占营收的比例从2.7%上升至3.8%。 从这些举措可以看出,旺旺正在积极调整组织架构和市场策略,以应对日益激烈的市场竞争。增加人员配置和提高营销投入,反映出企业对长期发展的重视。不过,随着成本的上升,如何有效提升市场转化率和品牌价值,将是未来需要重点关注的问题。
一次组织变革的投入,加上大量新品推广费用,最终带来的是儿童纯牛奶销售额突破一亿元,其他新品也实现三千万元的销售业绩。然而在244亿的总体市场规模中,这些成绩几乎可以忽略不计。创新改革消耗了大量资金,而新的爆款产品仍未推出,导致整体利润受到明显影响。
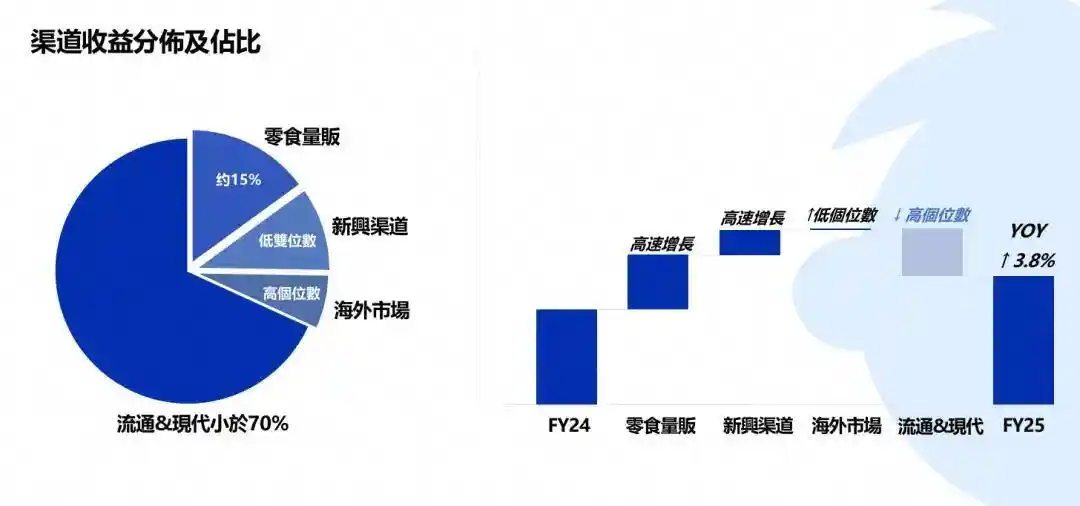
最致命的一刀砍在了渠道结构的被动替换上。旺旺过去占据优势的传统批发渠道失血,2026财年Q1收益同比出现双位数下滑。终端卖不动,经销商赚不到钱渐渐退出。旺旺也尝试转向零食量贩等新兴渠道,也的确带来增量:收益占比已从约10%升至约15%,合作SKU超过400个。
但代价也十分明显,量贩渠道以极致的性价比为核心,渠道方掌握定价权。旺旺不得不以更低的单价、更薄的利润来换取销量。原本旧渠道流失的一单高毛利业务,只能通过新渠道带来两单低毛利的销量来弥补,一进一出之间,利润持续受到挤压。
成本上涨、经营费用不断攀升,传统销售渠道持续流失,多重压力叠加之下,零食大王的利润被大幅压缩。究其根本,是整个商业模式转型的滞后,这或许正是蔡衍明在内部信中所提到的“因循怠惰”。 面对外部环境的快速变化,企业若不能及时调整战略方向,就容易陷入被动局面。零食行业近年来竞争加剧,消费者需求日益多元化,传统经营模式已难以适应新的市场格局。在这样的背景下,企业更需要加快转型步伐,提升运营效率,优化成本结构,才能在激烈的市场竞争中站稳脚跟。而如果继续固守旧有模式,恐怕不仅难以维持现有优势,还可能进一步失去市场先机。
近日,关于旺旺的另一则消息是,这家零食巨头开始关注00后的“微醺经济”。
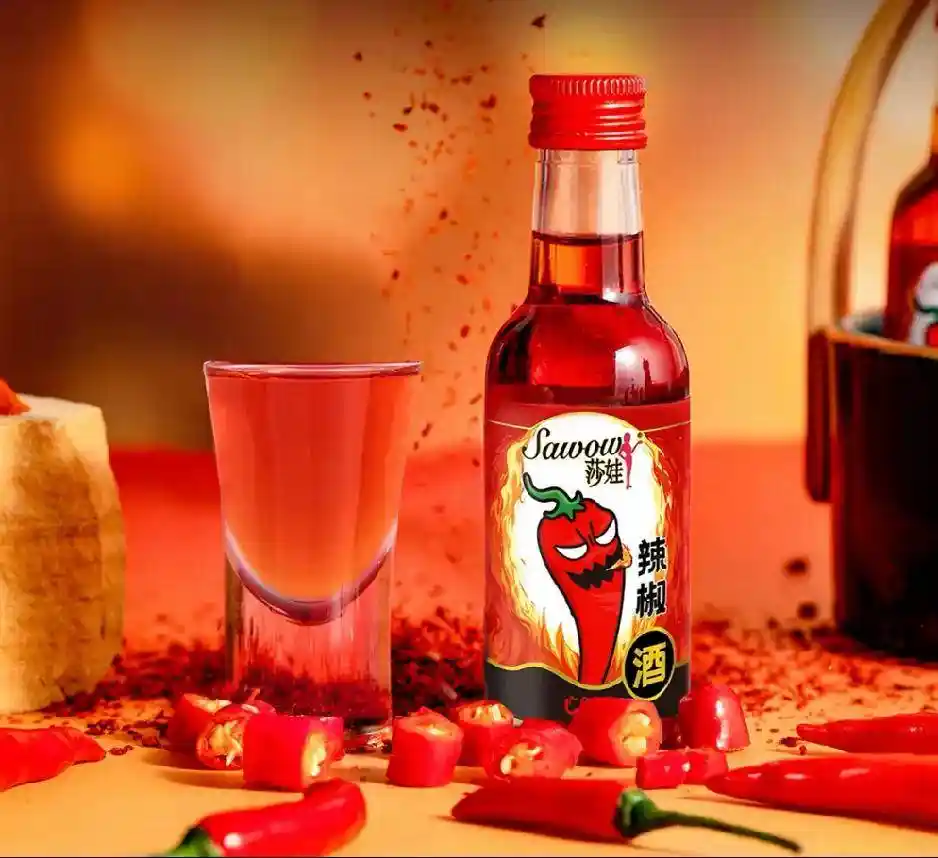
7月,旺旺推出两款12度青梅泡酒和一款26度辣椒配制酒。前者定价39元/瓶,后者进驻华东2200多家罗森门店,瞄准年轻人的便利店调酒场景。
两个月内,旺旺旗下接连推出三款新品,酒精度覆盖从3度到26度,价格区间则从十几元到五十元,显示出其在酒水市场的持续扩张与布局。这一系列动作表明,旺旺正逐步完善其酒水产品矩阵,进一步拓展消费场景和用户群体。在竞争日益激烈的饮品市场中,通过丰富产品线来满足不同消费者的需求,是企业增强市场竞争力的重要策略。
旺旺上架辣椒配制酒
这种转向并非心血来潮。蔡衍明早在1997年就布局了酒厂,用他的话说,这是“万一哪天主业不灵了”的后手。目前,旺旺已建成沈阳、杭州、衢州三大酒厂,累计投资7300万美元,手握年产2万吨的自有产能。
旺旺对酒产品的试水,可以追溯到2018年推出莎娃预调鸡尾酒试水,2022年上线蹦气泡酒,2026年又推出莎娃Mini奶酒,八年时间,在酒柜上凑齐了清酒、日式烧酒、配制酒等多个品类。渠道策略也日渐清晰:低度气泡酒走商超便利店,奶酒主攻电商,中度泡酒聚焦精品酒类专卖店和餐饮渠道。
此时加码酒水,旺旺踩在一个膨胀的市场节点上。据《2026中国低度酒行业报告》,2020年至2025年,中国低度酒市场规模从380亿元攀升至650亿元,五年复合增长率达11.3%。同时,Z世代饮酒参与率跃升,83%的年轻人更偏爱20度以下的低度酒。
反观传统白酒行业正步入深度调整阶段,年轻化、女性化以及场景化的酒饮消费逐渐成为新的增长点。旺旺并非个例,三只松鼠、好想你、来伊份等零食品牌也在近两年纷纷涉足酒类市场,展现出跨界融合的趋势。 从当前市场动向来看,白酒行业的竞争已不再局限于传统渠道和消费群体,品牌正在尝试通过多元化策略吸引更广泛的受众。这种变化不仅反映了消费结构的升级,也揭示了企业在面对市场转型时的主动求变。在年轻消费者和女性消费群体中,白酒正逐步摆脱固有形象,向更加时尚、多元的方向发展。这一趋势值得持续关注,它或将重塑整个行业的格局。
但旺旺卖酒的胜算有多大?
有利之处在于,旺旺较早进行了重资产布局,自建酒厂并拥有自有产能,在产品质量控制和成本管理方面具备一定主动权。同时,旺旺在零食行业深耕三十多年,渠道基础和品牌认知度稳固,全国数百万个终端网点仍是重要的基础设施。低度酒市场格局尚未明朗,未来几年可能成为品类冠军的决胜阶段,旺旺有望借助渠道优势和资本力量实现后发制人。
不可忽视的是,酒水行业的竞争者众多,这一领域也难以成为旺旺的救星。在某电商平台的旺旺官方旗舰店中,莎娃低度鸡尾酒显示已售出1000件,雪姬日式烧酒仅售出100件。2025财年,旺旺“其他产品”(包括酒类及其他食品)的营收仅为2.07亿元,在整体营收中的占比不足1%。
除了卖酒,旺旺还试图多点突围。
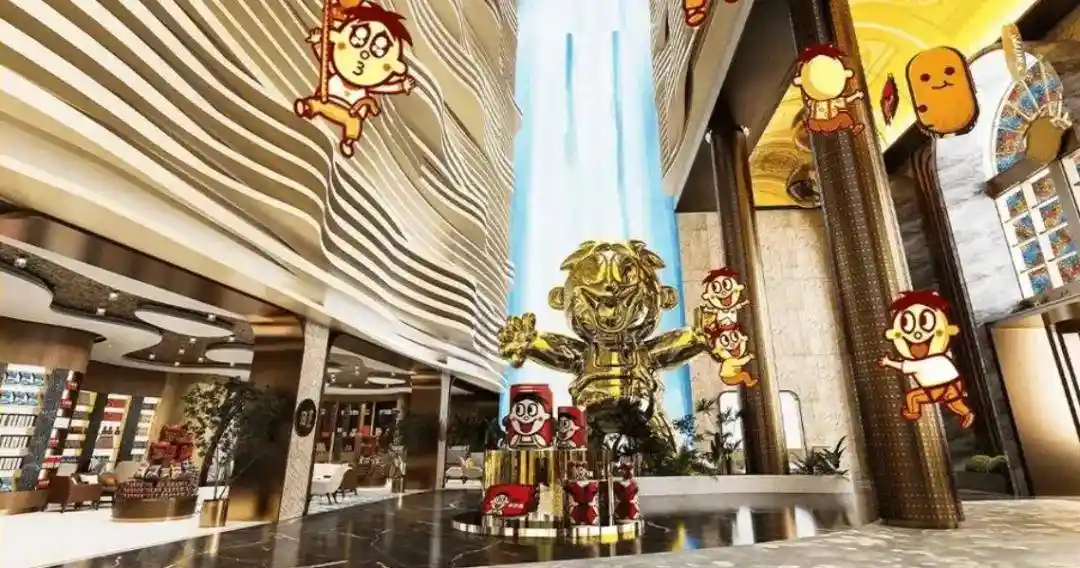
2024年,旗下邦德咖啡在上海开设首家线下咖啡馆,截至2026年7月,门店数量已接近100家;2025年,集团宣布投入5亿元重启南京神旺大酒店项目,打造五星级旺仔IP主题酒店。在营销方面,集团也持续发力,积极触达年轻群体,尝试通过旺仔IP的流量带动更多品牌焕新升级。
南京神旺大酒店,预计2027年开业
然而,如果主业难以稳固,再多的跨界尝试或许也只是“锦上添花”。旺旺真正的挑战并不在于酒柜、咖啡机或酒店大堂,而是在那些陈列着各种新潮零食的新兴货架上。 在当前消费市场不断变化的背景下,品牌若不能在核心业务上持续发力,仅靠多元化布局可能难以真正赢得消费者的长期青睐。尤其是在年轻消费者日益注重产品创新与体验的今天,传统食品企业面临的竞争已不再局限于传统渠道,而是延伸到了更广泛的零售场景中。如何在保持品牌调性的同时,适应新的消费趋势,或许是旺旺乃至其他传统品牌需要深思的问题。
眺远影响力研究院院长高承远表示,旺旺的业绩恢复情况还需关注未来两到三个财季的新品销售表现以及渠道改革的成果。他认为,旺旺要实现自我修复,关键不在于酒类市场,而在于能否真正解决长期以来依赖“几只拳头产品”所形成的结构性问题。返回,查看更多




留言评论
(已有 0 条评论)暂无评论,成为第一个评论者吧!